Wpisy Otagowane ‘ceny złota’
Ktokolwiek obserwował światową gospodarkę przez ostatnie kilka lat zgodzi się ze stwierdzeniem, iż decydenci z banków centralnych prowadzili słabą politykę pieniężną i nie podjęli stosownych działań, aby zwalczyć w odpowiedzialny sposób problemy trapiące obecny system monetarny. Wszystkie banki centralne największych gospodarek zaczęły produkować niespotykane ilości pieniędzy. Poluzowanie polityki pieniężnej na taką skalę można porównać do kopania puszki, która ma dotrzeć na sam koniec drogi. Przyszłość nie jawi się pozytywnie.
Dokąd to wszystko zmierza? Czy nasi przywódcy naprawdę pozwolą na załamanie międzynarodowego systemu walutowego? Czy nie ma planu B? Czy mamy uwierzyć, że złoto nie ma żadnego znaczenia w ekonomii?
Według rzeczników poruszających się w obrębie złota monetarnego w obecnej niestabilnej sytuacji gospodarczej cena złota jest względnie niska. W dodatku możemy zauważyć ogromne przepływy fizycznego złota z Zachodu na Wschód, które prawdopodobnie nie wróci na zachód w najbliższej przyszłości.
Spójrzmy teraz na wyjaśnienie dla wyżej wspomnianych obserwacji, które jest oparte na historycznych dokumentach dyplomatycznych i pomaga zrozumieć te skomplikowane kwestie.
Zacznijmy od momentu, w którym złoto zostało wycofane z systemu:
W latach sześćdziesiątych Francja wycofała się z London Gold Pool (kartelu ośmiu banków centralnych, który w latach 1961 – 1968 aktywnie sterował ceną złota). Francja nie chciała marnotrawić już więcej złota na cele wydatków wojennych, które kierowane były głównie przez USA na działania toczone przeciwko Wietnamowi. London Gold Pool było połączonym wysiłkiem Stanów Zjednoczonych, Holandii, Francji, Niemiec, Włoch, Belgii, Szwajcarii oraz Zjednoczonym Królestwem, aby sztucznie podtrzymać cenę złota na wysokości 35 dolarów za uncję. Stany Zjednoczone dodrukowywały dolary, aby sfinansować wojnę w Wietnamie, co spowodowało dewaluację dolara amerykańskiego. W wyniku tych działań trzeba było sprzedać więcej złota, aby utrzymać jego cenę na poziomie 35 dolarów. Niedługo po tym jak Francja wycofała się z London Gold Pool, kartel zakończył swoją działalność. Międzynarodowy Fundusz Walutowy podsumował to następująco:
Gdy całkowita ilość w obiegu dolarów amerykańskich w Stanach Zjednoczonych drastycznie wzrosła, rezerwy złota Stanów Zjednoczonych, które miały być pokryte tymi dolarami, drastycznie spadały. Międzynarodowi przywódcy finansowi podejrzewali, że Stany Zjednoczone będą musiały zostać zmuszone do dewaluacji dolara lub wstrzymania wymiany dolara na złoto.
Problem był szczególnie trapiący z powodu zwiększających się w ogromnym tempie dolarów będących w posiadaniu zagranicznych banków centralnych oraz rządów: W 1966 roku zagraniczne banki centralne oraz rządy dysponowały ponad 14 miliardami dolarów amerykańskich. Stany Zjednoczone posiadały 13,2 miliardów dolarów w rezerwach złota, lecz jedynie 3,2 miliardy dolarów były dostępne na pokrycie zagranicznych rezerw dolarowych. Reszta była potrzebna na pokrycie krajowych rezerw. Jeżeli rządy i zagraniczne banki centralne spróbowałyby w tym samym czasie wymienić na złoto zaledwie ćwierć swoich rezerw dolarowych, Stany Zjednoczone nie byłyby w stanie wywiązać się ze swojego zobowiązania, a więc już po raz kolejny okazały się niewypłacalne.
Dokładnie taka sytuacja miała miejsce, gdy w 1971 roku Stany Zjednoczone pod przewodnictwem prezydenta Nixona zamknęły „Złote Okno” i tym samym zagraniczne banki centralne nie mogły już wymieniać dolarów na złoto (z wyjątkiem transakcji na wolnym rynku). Jak już wspomniano, po pierwsze Europa, a w szczególności Francja nie była zadowolona i chciała zrewaluować złoto. Po drugie Stany Zjednoczone nieustannie dążyły do całkowitego wycofania złota z systemu walutowego, aby przeforsować hegemonię amerykańskiego dolara.
Odnaleziono dokumenty, które łączą przeszłość z teraźniejszością. 24 lutego 1970 roku francuski prezydent Pompidou spotkał się z amerykańskim prezydentem Nixonem w Waszyngtonie. Następujący cytat pochodzi z amerykańskich notatek z tegoż spotkania. → Przeczytaj więcej
Wpis ten został przesłany na maila naszym subskrybentom tydzień przed jego niniejszą publikacją. Aby otrzymywać z wyprzedzeniem unikatową wiedzę rynkową wpisz się na bezpłatną subskrypcję w formularzu obok lub poniżej tego wpisu.
W piątek 28 listopada w trakcie sesji amerykańskiej widać było dużą podaż na metalach szlachetnych. Cena solidnie spadała łamiąc ważne wsparcia i tak też zakończyła sesję.
Najprawdopodobniej wielu spekulantów grało pod scenariusz nieuchwalenia złotego referendum w Szwajcarii i spadku cen złota. Jeżeli ten piątkowy spadek nie był jakimś celowym zagraniem większych graczy, to spekulanci mieli racje z referendum w Szwajcarii, jednak jak to bywa na rynku, dzisiaj, czyli w poniedziałek pojawiło się kilka informacji, które wymiotło grających na krótko spekulantów.
Głównym czynnikiem, który wylał zimną wodę na głowy grających na spadki spekulantów, to obniżenie przez agencję Moody’s ratingu dla Japonii do A1 z poprzedniego Aa3.
Dlaczego Japonia?
Japonia może poszczycić się jednym z najgorszych wśród krajów rozwiniętych wskaźników → Przeczytaj więcej
W niedzielę Szwajcarzy będą decydować jak ma postępować ich bank centralny. I to się nazywa uczciwy wobec ludzi ustrój polityczny. Natomiast w Polsce aparat państwowy nawet nie śmie zapytać swoich obywateli o ich zdanie, lecz z góry narzuca rozwiązania: abonament RTV do rachunków za energię elektryczną lub cicha nowelizacja pewnych ustaw itp. Ale widocznie jeszcze w polskich realiach rządowych zostało bardzo dużo z poprzedniego ustroju…
Wracając do referendum w górzystym kraju bezpiecznego kapitału, obywatele będą głosować w sprawie następujących tematów:
Czy SNB (Szwajcarski Bank Centralny) ma mieć zakaz sprzedaży zgromadzonych rezerw złota Czy wszystkie zgromadzone dotąd rezerwy złota będą musiały być przechowywane na terenie Szwajcarii. Dotąd Szwajcaria w swoich skarbcach trzyma około 70 procent rezerw złota Czy co najmniej 20 procent rezerw walutowych banku centralnego powinno być utrzymywane w złocieJak na razie tylko 8 procent rezerw walutowych Szwajcarii ulokowano w złocie. Zatem aby utrzymać poruszany w referendum poziom 20 procent w złocie, Szwajcaria musiałaby albo sprzedać część swoich rezerw walutowych lub kupić dużą ilość złota. Gdyby referendum zakończyło się za poparciem tego standardu złota, to najprostszym rozwiązaniem byłoby kupowanie złota za zakupione w ostatnich latach waluty obce, które to zostały kupione za świeżo wydrukowane franki, bo jak wiemy Szwajcaria od prawie trzech lat walczy, aby frank nie umacniał się bardziej niż 1,2 EURCHF. Taka obrona kursu jest dość prosta, bo wówczas zadaniem banku centralnego jest emisja swojej waluty w celu zakupu na wolnym rynku walut obcych. Gorzej jest w drugą stronę, gdy bank centralny musi walczyć z rynkiem i ze zbyt dużym osłabieniem swojej waluty. Wówczas musi sprzedawać na wolnym rynku swoje rezerwy walutowe, których zazwyczaj posiada za mało – W takiej sytuacji obecnie jest Rosja, która jeszcze nie ma zbyt mało rezerw walut obcych, no ale to do czasu, bo jest ich ograniczona ilość… No chyba że Putin pożyczy swoje prywatne miliardowe rezerwy walutowe rosyjskiemu bankowi centralnemu.
Co będzie jak referendum zakończy się pozytywnie dla szwajcarskiego standardu złota?
Szwajcarscy monetaryści złapaliby się mocno za głowę, gdyby referendum skończyłoby się pozytywnie dla → Przeczytaj więcej
sty 23
Co z akcjami w 2014 roku
Rynek akcji w USA jest aktualnie przewartościowany bardziej niż podczas kształtowania się znacznej większości ważnych szczytów na indeksach akcji. Przewartościowanie i zbyt wygórowane wyceny akcji potwierdza sześć skutecznych wskaźników, z dużą sprawdzalnością w przeszłości.
Nie oznacza to oczywiście, że hossa na akcjach już jutro się skończy, bo może jeszcze trwać pewien czas. Rynek nie lubi sztywnych zasad, więc nikt nie wie jak daleko może zawędrować zwłaszcza w epoce permanentnego drukowania pieniądza. Jednak dysponując kilkoma mocno fundamentalnymi wskaźnikami, można zupełnie bez zbędnych emocji ocenić, czy akcje są drogie, czy też tanie.
Od 1900 roku 35 szczytów hossy
Dane z Ned Davis Research wskazują, że od 1900 roku na głównym indeksie akcji DOW JONES miało miejsce 35 szczytów hossy, po których indeks akcji spadał średnio o 31 procent. Należy pamiętać, że spadek o 30 procent tak dużego indeksu akcji jak Dow Jones przekłada się na spadek większości mniejszych spółek o 60 procent.
Wskaźniki, które pozwalają obiektywnie stwierdzić czy akcje są drogie, czy też tanie to:
1. Wskaźnik Cena/Zysk: Uzyskany dzięki podzieleniu Ceny jednej akcji / Zysk wygenerowany przez spółkę na jedną akcje. Bazując na danych z ostatnich 12 miesięcy aktualny wskaźnik cena do zysku dla indeksu S&P500 – głównego indeksu akcji grupujących 500 spółek, wynosi 18,6. To więcej niż wartość tego wskaźnika podczas kształtowania 24 z 35 szczytów hossy licząc od 1900 roku. Oznacza to, że tylko w 30 procentach przypadków podczas ostatnich 110 lat rynek akcji kształtował szczyty hossy wyżej niż → Przeczytaj więcej
lis 06
Ile złota na emeryturę?
Główne korzyści z posiadania złota w portfelu, to:
ochrona przed upadkiem walut papierowych akceptowalność w handlu na całym świecie zabezpieczenie przed inflacją skoncentrowany sposób przechowywania wartości zabezpieczenie przed kataklizmami i wykorzystanie kruszcu do płatności w nieprzewidywalnych sytuacjachWszystkie te czynniki przemawiają, aby kilka procent portfela lokować w złocie, ale jest jeszcze jeden ciekawy element obrazujący jak niedoszacowanym składnikiem współczesnych portfeli inwestycyjnych jest złoto. Element ten to ilość złota zgromadzona w portfelach korporacji ubezpieczeniowych, funduszy inwestycyjnych, funduszy zarządzających majątkiem narodowym oraz przede wszystkim funduszy emerytalnych.
W portfelach funduszy emerytalnych globalnie zgromadzono 31,1 biliona dolarów. Liczba jak liczba, ale jej wielkość lepiej obrazuje fakt, że jest około dwa razy większa od rocznego PKB USA.
Ile z tego potężnego tortu emerytalnego zostało ulokowane w złocie. Zgodnie z szacunkami Shayna McGuire głównego ekonomisty Teacher Retirement System, typowy fundusz emerytalny ulokował w złocie bulionowym 0,15% portfela. Kolejne 0,15% fundusze emerytalne zainwestowały w akcje spółek wydobywczych. Łącznie zaangażowanie funduszy emerytalnych w sektor złota wyniosło zaledwie jedną trzecią jednego procenta wartości zgromadzonych aktywów.
za Casey Research
Teraz wystarczy zadać sobie pytanie co stałoby się gdyby nastała stagflacja, czyli wejście stóp procentowych na nowe wyżyny oraz wyprzedaż na rynku akcji i obligacji. Zapewne w takim najlepszym dla złota środowisku stagflacyjnym duża część kapitału funduszy emerytalnych trafiłaby na rynek złota.
Gdyby zarządzający tymi funduszami zwiększyli zaangażowanie na rynku złota z obecnych 0,3 procenta portfela inwestycyjnego do 0,6 procenta, to na rynek złota trafiłoby 93,3 mld dolarów.
W największych funduszach złota GLD oraz IAU z fizycznym pokryciem w kruszcu znajduje się 1050 ton złota wartych przy cenie kruszcu 1311 USD/oz około 44,2 mld dolarów, więc wspomniana kwota podwoiłaby ilość złota bulionowego zgromadzonego w skarbcach o kolejne 1000 ton. Oczywiście przy szerzącej się stagflacji ilość kapitału lokowanego w złocie byłaby znacznie większa, a więc i kolejne miliardy znalazłoby schronienie w metalach szlachetnych. Przy 5 procentach kapitału funduszy emerytalnych inwestowanych w złoto zrobiłaby się kwota 1,5 biliona dolarów.
Najciekawsze jest to, że cyfry te dotyczą tylko funduszy emerytalnych, a pozostają jeszcze kapitały zgromadzone w ubezpieczeniach 18,7 biliona dolarów, funduszach hedge 1,7 biliona dolarów, funduszach narodowych 3,8 biliona dolarów oraz całej masie innych tworów oszczędnościowych. Podsumowując cały globalny basen papierowych pieniędzy po części zgromadzonych przez przysłowiowego Joe Sixpacka i Jiao Sixpacka okaże się, że do zagospodarowania w złocie pozostała spora część tortu wartego 100 bilionów dolarów, czyli to tak jakby w pogotowiu stała cała eskadra tankowców z prowzrostowym paliwem gorącego kapitału.
Zobacz też:
Jak lokować pieniądze – nieoficjalne wskazówki banków centralnych Co z akcjami w 2014 rokuTreść powyższej analizy jest tylko i wyłącznie wyrazem osobistych poglądów jej autora i nie stanowi rekomendacji w rozumieniu przepisów Rozporządzenia Ministra Finansów z dnia 19 października 2005 r. w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, lub ich emitentów (Dz. U. z 2005 r. Nr 206, poz. 1715).
Od lat toczy się dyskusja o fikcyjnym przeroście największej giełdy złota COMEX w Nowym Jorku, na której pierwsze skrzypce grają banki inwestycyjne często utrzymujące na swoich książkach krótkie pozycje [na spadki cen] o równowartości kilkuletniego wydobycia kruszców.
Banki te mogą bezustannie grać na spadki cen, bo przy odpowiednim zarządzaniu portfelem, mogą sprzedawać złoto nie posiadając go w portfelu i tym samym są w stanie wpływać na zaniżanie jego cen. Potocznie nazywa się to obrót złotem papierowym, czyli można mieć ekspozycje na zmiany cen złota i jednocześnie nie mieć jakiejkolwiek styczności z kruszcem.
Gdyby nie handel papierem, ceny kruszców byłyby wyższe
Przeciwnicy największej giełdy złota Comex twierdzą, że gdyby nie obrót złotem papierowym, to ceny kruszców byłyby obecnie na znacznie wyższych poziomach. Jednak nie zauważają oni faktu, że gdyby nie istniał Comex, to cała branża obrotu złotem miałaby nie lada problem z zabezpieczaniem cen stanów magazynowych utrzymywanych w złocie.
A jak to wygląda w rzeczywistości i czy nowojorski Comex to mekka złota papierowego?
Odpowiedź na to pytanie powinno dać porównanie dwóch rynków: → Przeczytaj więcej
Często zamawiane
-
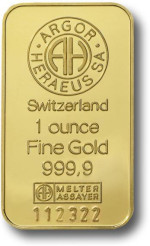 1 oz sztabka złota mennica akredytowana przez LBMA m.in.Szwajcaria, Niemcy, Australia dostawa 26-28 października
16 495,85 zł
-
 1 uncja Australijski Kangur złota moneta rocznik 2026 dostawa 26-28 października
16 554,24 zł
-
 1 uncja Krugerrand 2026 złota moneta dostawa 24H
16 618,85 zł
-
 1 uncja Kanadyjski Liść Klonu 2026 złota moneta dostawa 2-4 listopada
16 596,24 zł
-
 1 uncja Wiedeński Filharmonik 2026 dostawa 26-28 października
16 709,30 zł