Strona Główna › Podsumowanie rynków › Przegląd rynków – październik 2026: Złoto poniżej 4000 USD, srebro poniżej 50 USD
Wstępne podsumowanie
Okres od 2 września do 2 listopada 2026 roku przyniósł metalom szlachetnym głęboką korektę. Złoto spadło z rejonu od 4295 do 4336 USD do około 3905 USD za uncję. Srebro zeszło z okolic od 60 do 65 USD do około 49 USD. Złoto znajduje się już ponad 27 procent poniżej rekordu ze stycznia 2026 roku, który przekraczał 5300 USD.
Pierwszym motywem okresu jest zwrot w polityce monetarnej. Rezerwa Federalna podniosła stopy 16 września o 25 punktów bazowych, do przedziału od 3,75 do 4,00 procent. To pierwsza podwyżka w USA od 2023 roku. Rynek wycenia teraz 75 procent szans na kolejną w grudniu.
Drugim motywem jest przymusowa sprzedaż płynnych aktywów. Po wyprzedaży akcji technologicznych 30 października fundusze zamykały zyskowne pozycje w metalach, aby pokryć wezwania do uzupełnienia depozytów. Trzecim motywem jest rozbieżność w pozycjonowaniu. Fundusze ETF na złoto kupowały kruszec w trakcie spadków, a spekulanci na kontraktach terminowych na srebro zredukowali pozycje niemal do zera.
Co wydarzyło się w tym okresie
Ceny i poziomy techniczne
Złoto zakończyło wrzesień na poziomie około 4176 USD za uncję, co oznacza miesięczny spadek o 8,5 procent. W październiku cena spadła o kolejne 7,26 procent (kontrakty Comex). Pod koniec miesiąca złoto przełamało poziom 4000 USD i ustanowiło lokalne dołki od 3884,90 do 3895,41 USD. Na 2 listopada kontrakty grudniowe notowano w rejonie 3906 USD.
Srebro straciło w październiku około 19 procent. Po raz pierwszy od listopada 2025 roku zeszło poniżej 50 USD, a minima wyniosły od 48,95 do 49,34 USD. Wskaźnik siły względnej RSI(14) dla złota wynosił 32,31. Skala RSI sięga od 0 do 100, a próg wyprzedania to 30, więc odczyt leży 2,31 punktu powyżej tego progu.
Relacja ceny złota do srebra, czyli gold to silver ratio, wzrosła z około 67 do 68 na początku września. W ostatnich dniach października przekroczyła 77. Wyższy odczyt oznacza, że srebro traciło szybciej niż złoto. Dla porównania, w okresie letnim wskaźnik mieścił się w przedziale od 60 do 70.
Najbliższe wsparcie dla złota wyznacza poziom 3886 USD. Dalej znajdują się strefy od 3830 do 3880 USD oraz od 3750 do 3850 USD. Opór stanowią 4000 USD, 4100 USD i 4250 USD. Dla srebra wsparcie leży przy 49 USD, a niżej w strefie od 45 do 47 USD. Opory to 50 USD oraz przedział od 54 do 55,40 USD.

Banki centralne i dane makroekonomiczne
Zacieśnianie polityki objęło kilka głównych banków centralnych. Europejski Bank Centralny podniósł stopy 10 września, a stopa depozytowa wzrosła do 2,50 procent. Bank Japonii 18 września zwiększył stopę do 1,25 procent, najwyżej od 1995 roku. Oba banki utrzymały stopy na posiedzeniach pod koniec października.
Fed 28 października pozostawił stopy bez zmian, jednak decyzja zapadła 10 głosami do 2. Dwóch członków komitetu głosowało za kolejną podwyżką o 25 punktów bazowych. Inflacja CPI w USA wyniosła we wrześniu 3,7 procent rok do roku, wobec 3,4 procent w sierpniu. Główny wskaźnik PCE przyspieszył do 3,6 procent, a bazowy wyniósł 3,1 procent. PKB USA wzrósł w trzecim kwartale o 3,4 procent w ujęciu zannualizowanym.
Ludowy Bank Chin utrzymał stawki LPR bez zmian: roczną na poziomie 3,00 procent i pięcioletnią na poziomie 3,50 procent. Pod koniec października bank przeszedł na jednodniową stopę reverse repo 1,25 procent jako główny instrument. Pozwala to codziennie dostarczać płynność do sektora bankowego.
Dolar, obligacje, ropa i inne rynki
Indeks dolara DXY wzrósł z okolic 99,8 na początku września do tegorocznego szczytu 102,94 w połowie października. Rentowność amerykańskich obligacji 30-letnich dotarła do 5,61 procent, najwyżej od 2002 roku. Wyższe realne rentowności podnoszą koszt alternatywny trzymania złota i srebra, które nie wypłacają odsetek.
Ropa Brent podrożała z 95,63 USD do ponad 110 USD za baryłkę z powodu napięć wokół Cieśniny Ormuz. Napięcie między USA a Iranem nasiliło się po atakach na tankowiec pod koniec października. Tym razem eskalacja nie wspierała kruszców. Droższa ropa wzmocniła oczekiwania na kolejne podwyżki stóp, co uderzyło w metale.
Indeks S&P 500 zmienił się niewiele, z 7666,60 do 7618 punktów. Pod koniec października sektor technologiczny i półprzewodników przeszedł jednak korektę po rewizji zysków związanych ze sztuczną inteligencją. Bitcoin zakończył okres na poziomie około 78527 USD, wobec przedziału od 76500 do 78000 USD na początku września.
Popyt fizyczny i górnictwo
World Gold Council odnotowało we wrześniu napływy do fizycznych funduszy ETF na złoto na poziomie około 10 mld USD. Zasoby fizyczne funduszy wzrosły o 67 ton, do 4256 ton. Jednocześnie pozycjonowanie netto zarządzających funduszami na giełdzie Comex spadło o ekwiwalent 84 ton.
W branży wydobywczej Newmont i Barrick sfinalizowały rozszerzenie wspólnego przedsięwzięcia Nevada Gold Mines. Newmont wypłaci Barrick wyrównanie w gotówce w wysokości 1,95 mld USD. Podczas przeceny 30 października akcje czołowych producentów złota i srebra traciły w ciągu jednej sesji do 8 procent.
Co to oznacza dla Twojego portfela
Uważny inwestor powinien odróżnić spadek ceny od zmiany popytu fizycznego. We wrześniu cena złota spadła o 8,5 procent, a fundusze ETF pozyskały około 10 mld USD. Kapitał długoterminowy napływał więc w trakcie korekty. Sprzedawali głównie gracze spekulacyjni na kontraktach terminowych.
Pozycjonowanie na srebrze wskazuje na skrajny pesymizm. Wskaźnik COT dla spekulantów, mierzony w skali od 0 do 100, spadł do zera, czyli do minimum skali i najniższego poziomu w 2026 roku. Pozycja netto zarządzających funduszami wynosiła 3321 kontraktów, około 2,9 procent otwartych pozycji. W przypadku złota ta sama grupa nadal utrzymywała długą pozycję netto na poziomie 105562 kontraktów.
Rynek opcji nie pokazuje paniki. Wskaźnik put/call dla funduszu GLD wyniósł 0,49 na 30 października, co oznacza przewagę otwartych pozycji kupujących. Interpretację utrudnia fakt, że skale dla pojedynczych funduszy różnią się od wskaźników całego rynku. Zmienność implikowana opcji na sektor spółek złota i srebra wyraźnie wzrosła.
Inwestorzy fizyczni w Indiach wstrzymali zakupy w oczekiwaniu na stabilizację cen. Część inwestorów detalicznych planowała akumulację srebra dopiero w rejonie od 42 do 45 USD za uncję (FinChiefs).
Powyższe treści mają charakter informacyjny i edukacyjny, nie stanowią rekomendacji inwestycyjnej. Pełny disclaimer prawny znajduje się na końcu artykułu.
Na co zwrócić uwagę w najbliższym czasie
Najbliższe tygodnie wypełnia seria publikacji z USA. Raport z rynku pracy (NFP) za październik ukaże się 6 listopada, a poprzednia stopa bezrobocia wynosiła 4,2 procent. Inflacja CPI za październik zostanie opublikowana 10 listopada, a indeks cen producentów PPI 13 listopada. W strefie euro wstępny odczyt HICP za październik pojawi się 4 listopada, po poprzednim wyniku 3,8 procent.
Kluczowa data dla rynku metali to 9 grudnia. Wtedy Fed ogłosi decyzję po posiedzeniu 8 i 9 grudnia, wraz z nowymi projekcjami makroekonomicznymi. Narzędzie CME FedWatch wycenia podwyżkę o 25 punktów bazowych z prawdopodobieństwem od 75 do 86 procent, zależnie od źródła.
Sezonowo wspierać popyt fizyczny może hinduskie święto Diwali, które przypada na 8 listopada 2026 roku. Według World Gold Council zakupy wokół Diwali i Akshaya Tritiya generują zwykle od 40 do 60 ton złota. Citi Research prognozuje jednak indyjski import w czwartym kwartale na 106 ton, wobec historycznej średniej 212 ton, ponieważ jubilerzy i konsumenci czekają na stabilizację cen.
Dla złota ważny będzie powrót ponad 4000 USD, a przełamanie 4400 USD, według analityków FXEmpire, sygnalizowałoby trwałe dno. Dla srebra krytyczny jest rejon 49 USD, a zejście poniżej 48 USD otwiera drogę do przedziału od 44 do 45 USD.
Powyższe treści mają charakter informacyjny i edukacyjny, nie stanowią rekomendacji inwestycyjnej. Pełny disclaimer prawny znajduje się na końcu artykułu.
Opinie ekspertów
Analitycy rynku są podzieleni co do krótkiego terminu, ale zgodni co do ryzyk. OCBC utrzymuje średnioterminowo byczy scenariusz dla złota, z celem 4250 USD do końca 2026 roku i 4710 USD do końca 2027 roku. Jako zagrożenia wskazuje wysokie rentowności obligacji USA oraz ryzyko dalszego zacieśnienia przez Fed.
Dla srebra perspektywy są ostrożniejsze. Sucden Financial oczekuje spadku do przedziału od 50 do 53 USD przed grudniem, w związku z umocnieniem dolara. J.P. Morgan obniżył oczekiwania wobec popytu przemysłowego i prognozuje około 30 procent mniejszy popyt ze strony fotowoltaiki, co grozi przejściem rynku z deficytu do nadwyżki.
Analityk StoneX Razan Hilal wskazał 2 października na załamanie linii trendu wzrostowego z lipca i września, zarówno na złocie, jak i na srebrze. Dla srebra poziomem obrony stało się zniesienie 61,8 procent Fibonacciego fali wzrostowej z lipca i sierpnia. Zanegowanie trendu spadkowego wymagałoby według FXEmpire zamknięcia srebra powyżej 60 USD.
Ocena ryzyka
Głównym zagrożeniem pozostaje dalsze zacieśnianie polityki Fed. Inflacja przyspiesza, dolar jest mocny, a rynek wycenia podwyżkę w grudniu. Drugim zagrożeniem jest kryzys płynności. Kolejna wyprzedaż akcji technologicznych może znów wymusić sprzedaż metali przez fundusze, które pokrywają depozyty zabezpieczające.
Trzecie zagrożenie dotyczy tylko srebra. Słabszy popyt z fotowoltaiki i odpływy z funduszy ETF na srebro mogą pogłębić przecenę. Ryzyko geopolityczne jest dwustronne. Eskalacja wokół Iranu podnosi ceny ropy i oczekiwania stóp, a postęp w negocjacjach USA i Iranu obniża ceny ropy i może zmniejszyć presję inflacyjną.
Po stronie szans analitycy wskazują zakupy banków centralnych, które dywersyfikują rezerwy, oraz napływy do funduszy ETF w trakcie korekty. Wsparciem może być też spadek cen ropy po doniesieniach o negocjacjach USA i Iranu, który osłabiłby presję na kolejne podwyżki stóp.
Powyższe treści mają charakter informacyjny i edukacyjny, nie stanowią rekomendacji inwestycyjnej. Pełny disclaimer prawny znajduje się na końcu artykułu.
Disclaimer prawny
Niniejsze treści NIE stanowią rekomendacji inwestycyjnej, porady inwestycyjnej ani zachęty do nabycia lub zbycia jakichkolwiek instrumentów finansowych w rozumieniu:
- ustawy z dnia 29 lipca 2005 r. o obrocie instrumentami finansowymi (Dz.U. 2024.0.722 t.j.);
- Rozporządzenia MAR (UE) nr 596/2014 (Market Abuse Regulation);
- Dyrektywy MiFID II (2014/65/UE) i Rozporządzenia 2017/565;
- Rozporządzenia delegowanego KE (UE) 2016/958.
Operator nie posiada zezwolenia Komisji Nadzoru Finansowego (KNF) na prowadzenie działalności maklerskiej ani na świadczenie usługi doradztwa inwestycyjnego.
UJAWNIENIE KONFLIKTU INTERESÓW: Operator prowadzi działalność handlową w zakresie sprzedaży fizycznego złota inwestycyjnego (Goldco.pl). Treści mogą dotyczyć rynków złota i metali szlachetnych. Operator może odnosić pośrednie korzyści finansowe ze wzrostu zainteresowania inwestycjami w złoto. Stanowi to konflikt interesów w rozumieniu art. 5 Rozporządzenia delegowanego KE (UE) 2016/958.
Inwestowanie wiąże się z ryzykiem utraty całości lub części zainwestowanego kapitału. Wyniki historyczne algorytmu nie gwarantują wyników przyszłych.
Często zamawiane
-
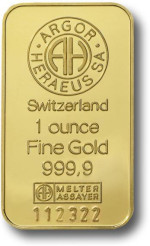 1 oz sztabka złota mennica akredytowana przez LBMA m.in.Szwajcaria, Niemcy, Australia dostawa 19-25 listopada
15 919,92 zł
-
 1 uncja Australijski Kangur złota moneta rocznik 2026 dostawa 19-25 listopada
15 973,11 zł
-
 1 uncja Krugerrand 2026 złota moneta dostawa 26 listopada-2 grudnia
16 035,42 zł
-
 1 uncja Kanadyjski Liść Klonu 2026 złota moneta
16 013,61 zł
-
 1 uncja Wiedeński Filharmonik 2026 dostawa 12-18 listopada
16 122,64 zł